
Zusatzvorsorge: Einkaufspotenzial ausbauen und Steuern sparen
Kadervorsorge
Viele Unternehmerinnen und Unternehmer verschenken Steuervorteile. Eine Zusatzvorsorge schafft zusätzliches Einkaufspotenzial und hilft, die Steuerlast zu senken.

Lisette Ruijs
Funktion Vorsorgespezialistin
30. September 2026
Viele Unternehmerinnen, Unternehmer und Kadermitarbeitende möchten freiwillig in die Pensionskasse einzahlen, um die Altersleistungen zu verbessern. Doch wer sein Einkaufspotenzial ausgeschöpft hat, sieht oft keinen Spielraum für weitere Einzahlungen – und verpasst so attraktive Chancen, gleichzeitig Vorsorge und Steuern zu optimieren.
Moderne Kadervorsorge: flexibel und steuersparend
Merkblatt

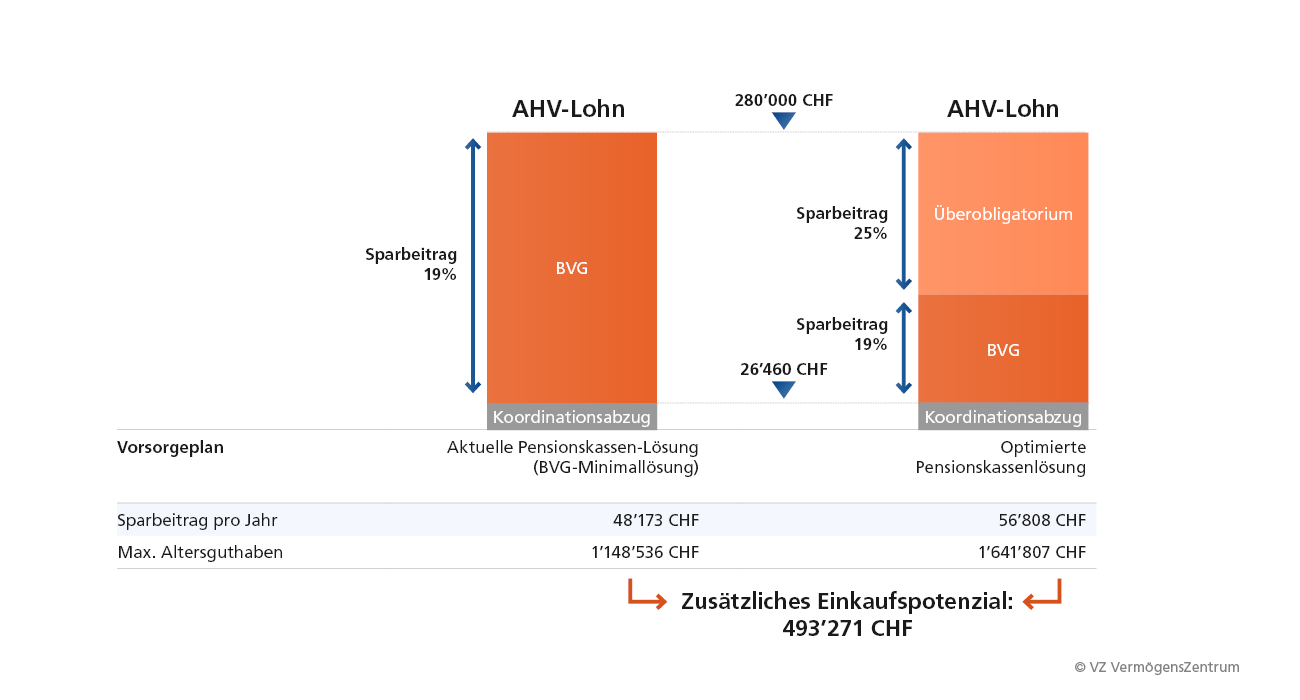
Was viele nicht wissen: Die Sparbeiträge der Pensionskasse liegen oft weit unter dem zulässigen Maximum von 25 Prozent des AHV-Lohns. Dazu kommt, dass häufig nur ein Teil des Lohns versichert ist.
Unternehmen, die den versicherten Lohn und die Sparbeiträge erhöhen, vergrössern das Einkaufspotenzial.
Mit einer besseren Kadervorsorge und Einkäufen kann das Altersguthaben um mehrere Hunderttausend Franken steigen. Der Effekt ist beachtlich, denn die höheren Sparbeiträge gelten nicht nur für die Zukunft. Die Pensionskasse berechnet auch, wie viel Guthaben mit den neuen Konditionen seit dem 25. Altersjahr hätte aufgebaut werden können.
Das Beispiel unten zeigt, wie eine optimierte Vorsorgelösung 493'271 Franken Einkaufspotenzial freisetzt. Wird das Potenzial ausgeschöpft, kann der zusätzliche Betrag vom steuerbaren Einkommen abgezogen werden.
So vergrössert ein Unternehmer das Einkaufspotenzial seiner Pensionskasse
Beispiel: 55-jahriger Geschäftsinhaber mit 920'000 Franken Altersguthaben, Sparbeginn mit 25 Jahren
Tipp: Steueroptimierung mit der Pensionskasse hat Grenzen. Wer diese überschreitet, riskiert Ärger. Immer häufiger prüft die Steuerbehörde, ob Vorsorgeleistungen regelkonform und marktüblich sind. Sie will verhindern, dass sich Unternehmerinnen und Unternehmer verdeckt Gewinne ausschütten oder Lohnbestandteile steuerbegünstigt auszahlen. Kommt sie zum Schluss, dass eine Vorsorgelösung vor allem der Steueroptimierung dient, drohen Nachsteuern und finanzielle Folgen.
Wichtig zu wissen: Unternehmen können jederzeit eine Zusatzvorsorge einführen, ohne die Basisvorsorge zu ändern.
Sie möchten mehr erfahren? Bestellen Sie das kostenlose Merkblatt zum Thema oder sprechen Sie mit einer erfahrenen Fachperson im VZ in Ihrer Nähe.
Lernen Sie unsere Angebote kennen
-
Kostenloses erstes Gespräch
Termin


-
Einkauf in die Pensionskasse: Das sollten Sie beachten
Merkblatt
-
Vorsorgeguthaben beziehen: So zahlen Sie weniger Steuern
Pensionskasse und Säule 3a beziehen: So zahlen Sie weniger Steuern
Merkblatt
