
La prévoyance complémentaire présente un double avantage
Prévoyance des cadres
De nombreux entrepreneurs passent à côté d’avantages fiscaux. La prévoyance complémentaire accroît le potentiel de rachat et permet d’alléger la charge fiscale.
Fonction Spécialiste en création d'entreprise
30 septembre 2026
De nombreux dirigeants et cadres aimeraient effectuer des rachats volontaires dans la caisse de pension afin d’améliorer leurs prestations de vieillesse. Mais une fois le potentiel de rachat épuisé, ils pensent souvent ne plus avoir de marge de manœuvre et passent ainsi à côté de possibilités intéressantes d’optimiser leur prévoyance et leur fiscalité.
Moderne et flexible: solution de prévoyance pour les cadres
Fiche technique

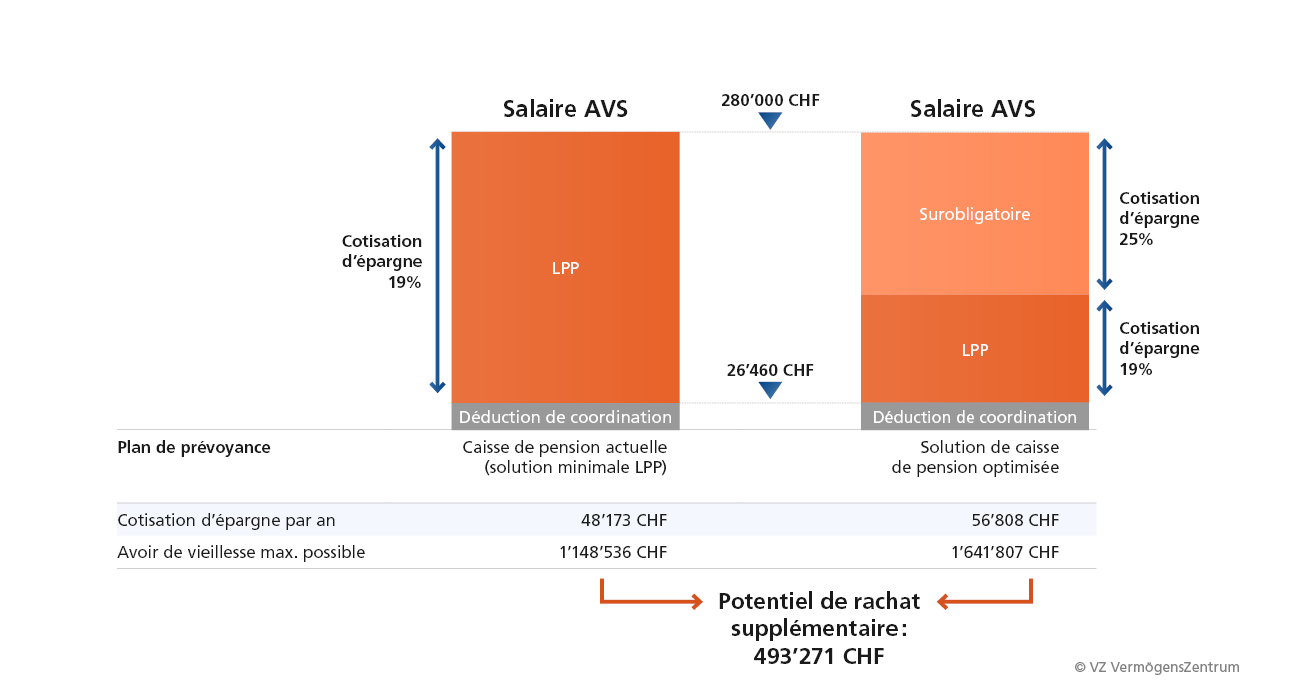
Beaucoup ignorent que les cotisations d’épargne de la caisse de pension sont souvent bien inférieures au plafond autorisé de 25% du salaire AVS. Sans compter que souvent, seule une partie du salaire est assurée.
En relevant salaire assuré et cotisations d’épargne, les entrepreneurs augmentent leur potentiel de rachat.
Une prévoyance des cadres optimisée et des rachats supplémentaires peuvent accroître l’avoir de vieillesse de plusieurs centaines de milliers de francs. L’impact peut être important. En effet, les cotisations d’épargne plus élevées ne s’appliquent qu’aux années à venir. La caisse de pension calcule aussi l’avoir qui aurait pu être constitué depuis l’âge de 25 ans selon les nouvelles conditions.
L’exemple ci-dessous montre comment une solution de prévoyance optimisée génère un potentiel de rachat de 493'271 francs. Si ce potentiel est exploité, le montant correspondant peut être déduit du revenu imposable.
Comment les entrepreneurs peuvent accroître le potentiel de rachat dans leur caisse de pension
Exemple: chef d’entreprise de 55 ans, disposant d’un avoir de vieillesse de 920’000 francs, a commencé à épargner à 25 ans
Conseil: l’optimisation fiscale via la caisse de pension a ses limites, et les dépasser peut être source d’ennuis. L’administration fiscale examine de plus en plus souvent si les prestations de prévoyance sont conformes aux règles et aux pratiques du marché. Elle veut éviter que les entrepreneurs se reversent des bénéfices dissimulés ou perçoivent certains éléments du salaire de manière fiscalement privilégiée. Si elle juge qu’une solution de prévoyance sert avant tout à l’optimisation fiscale, des rappels d’impôt et d’autres conséquences financières peuvent en résulter.
Bon à savoir: une entreprise peut à tout moment mettre en place une solution complémentaire, sans devoir adapter la prévoyance de base.
Vous voulez en savoir plus? Commandez la fiche technique sans frais ci-dessous ou rendez-vous chez VZ.
Découvrez notre offre
-
Premier entretien sans frais
Rendez-vous

-
Rachats dans la caisse de pension
Fiche technique
-
Comment payer moins d’impôts sur le retrait des avoirs de prévoyance
Retirer les avoirs de la caisse de pension et du pilier 3a: comment payer moins d’impôts
Fiche technique
