Cassa pensioni e PMI: potenziale fiscale spesso sottovalutato
Previdenza quadri
Molti imprenditori non prendono in considerazione le opportunità di risparmi fiscali. Una previdenza complementare contribuisce a ridimensionare l’onere fiscale.
Selina Lojacono
Posizione Specialista in previdenza
16 Ottobre 2026
Molti imprenditori e collaboratori quadro vorrebbero versare contributi volontari in cassa pensioni per migliorare le prestazioni di vecchiaia. Tuttavia, chi ha esaurito il proprio potenziale di riscatto spesso non vede alcun margine per ulteriori versamenti e si lascia sfuggire l’opportunità per ottimizzare previdenza e imposte.
Previdenza per i quadri: innovazione e flessibilità
Scheda informativa

Ciò che tanti non sanno: i contributi di risparmio versati in cassa pensioni sono spesso ben al di sotto del limite massimo consentito, pari al 25 percento del salario AVS. Inoltre, in linea di massima, solo una parte dello stipendio è assicurata.
Le imprese che aumentano il salario assicurato e i contributi di risparmio incrementano il potenziale di riscatto.
Grazie a una migliore previdenza per quadri e a riscatti adeguati, gli averi di vecchiaia possono aumentare di diverse centinaia di migliaia di franchi. L’effetto è notevole, poiché i contributi di risparmio più elevati non valgono solo per il futuro. Infatti, la cassa pensioni calcola anche il patrimonio che si sarebbe potuto accumulare alle nuove condizioni dai 25 anni di età.
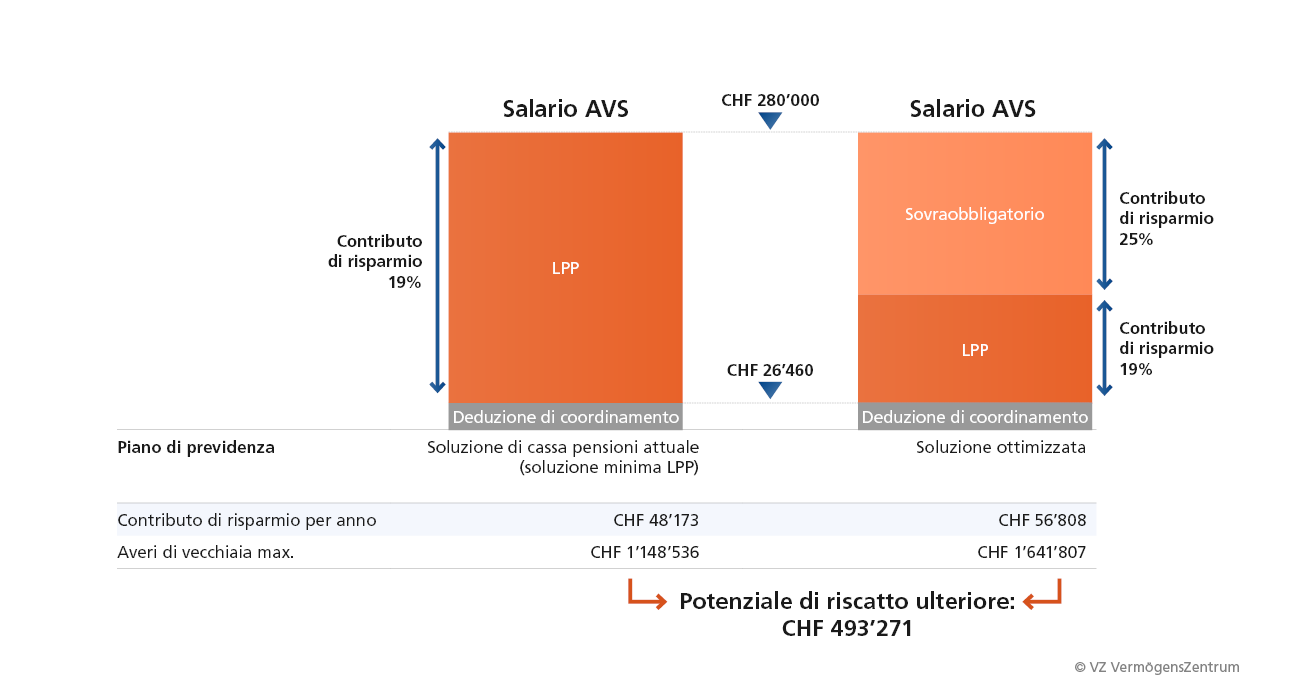
L’esempio in basso mostra come una soluzione ottimizzata consenta di sbloccare un potenziale di riscatto pari a 493’271 franchi. Se tale potenziale viene sfruttato appieno, l’importo in più può essere dedotto dal reddito imponibile.
Come aumentare il potenziale di riscatto della propria cassa pensioni
Imprenditore di 55 anni con un avere previdenziale di 920’000 franchi, che ha iniziato a risparmiare all’età di 25 anni
Consiglio: l’ottimizzazione fiscale con cassa pensioni è soggetta a limiti. Chi li supera rischia seccature. Sempre più spesso l’autorità fiscale verifica se le prestazioni siano conformi alle norme e in linea con le condizioni di mercato. L’obiettivo è impedire che gli imprenditori distribuiscano utili in modo occulto o versino parte dello stipendio usufruendo di agevolazioni fiscali. Se il fisco dovesse sospettare che una soluzione previdenziale serva solo ad ottimizzare le imposte, si rischiano recuperi d’imposta e conseguenze finanziarie.
Da sapere: le imprese possono integrare una previdenza complementare a ogni livello, senza modificare o pregiudicare quella di base.
Vuole saperne di più? Ordini la scheda informativa o fissi un appuntamento con gli esperti VZ.
Scopra la nostra offerta
-
Primo incontro gratuito
Appuntamento


-
Il riscatto nella cassa pensioni: da sapere
Scheda informativa
-
Riscuotere l’avere previdenziale pagando meno tasse
Riscuotere gli averi di cassa pensioni e pilastro 3a: così paga meno imposte
Scheda informativa
