Vermögensverwaltung: Anleger bezahlen oft zu viel
Vermögensverwaltung
Wenn man alle Kosten berücksichtigt, zahlen Schweizer Vermögensverwaltungskunden ihrer Bank nicht selten 3 Prozent pro Jahr oder noch mehr. Wer die Gebührenmodelle verschiedener Vermögensverwalter vergleicht, kann oft mehrere tausend Franken pro Jahr sparen.
Funktion Anlageexperte
28. September 2026
In der Vermögensverwaltung fallen verschiedene Kosten an. Dazu zählt in erster Linie die Vermögensverwaltungsgebühr, die den Geldverwalter für seine Arbeit entschädigt: die laufende Überwachung und aktive Bewirtschaftung der Wertschriftenanlagen.
Tipps für die Wahl eines Vermögensverwalters
Tipps für die Wahl eines Vermögensverwalters
Merkblatt

Für einen umfassenden Kostenvergleich sind jedoch auch die Transaktionsgebühren wie Courtagen, die Konto- und Depotgebühren sowie die Kosten der eingesetzten Anlageprodukte einzubeziehen. Hinzu kommen die Gebühren, die direkt in den eingesetzten Finanzprodukten anfallen, sowie Börsenabgaben, Stempelsteuern, Fremdwährungskosten und so weiter. Bei einigen Vermögensverwaltern zahlen Kunden eine Pauschalgebühr, die in der Regel neben der Verwaltungsgebühr auch die Depotgebühr und die Courtagen umfasst.
Manche Banken verlangen zwar vergleichsweise tiefe Gebühren für die Vermögensverwaltung, dafür aber umso höhere Depot- und Transaktionsgebühren. Zudem legen viele ihren Kunden hauseigene Produkte ins Depot, an denen sie dann zusätzlich verdienen. Meist handelt es sich dabei um aktiv gemanagte Anlagefonds, die deutlich teurer sind als Indexfonds oder ETF, nach Kosten aber oft schlechtere Resultate liefern.
Bei Produktgebühren beträgt das Sparpotenzial bis zu 90 Prozent
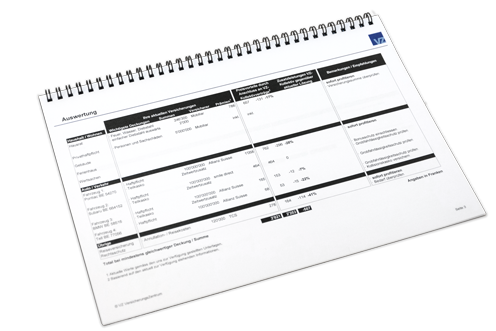
Das Beispiel in der Tabelle unten illustriert, was überhöhte Gebühren ausmachen können. Eine Anlegerin, die 400'000 Franken mit einer ausgewogenen Anlagestrategie verwalten lässt, zahlt beim günstigsten Anbieter 90 Prozent weniger für die eingesetzten Anlageprodukte als beim teuersten.
Nach zehn Jahren hat diese Anlegerin beim günstigsten Anbieter über 50'000 Franken eingespart, die direkt der Rendite zugute kommen. Darum zahlt es sich aus, sein Geld von einem Anbieter verwalten zu lassen, der auf teure Fonds verzichtet und günstige Anlageprodukte wie ETF einsetzt.
Tipp: Wählen Sie einen Vermögensverwalter, der Ihre Anliegen und Bedürfnisse ernst nimmt und Ihr Geld in kostengünstige ETF und Indexfonds anlegt – und nicht in überteuerte Anlageprodukte investiert. Eine ganze Reihe von Studien belegt, dass aktiv gemanagte Anlagefonds langfristig nur sehr selten besser abschneiden als passive Fonds, die einen Gesamtmarkt abdecken. Wegen ihrer hohen Gebühren zahlen sich aktiv gemanagte Fonds vor allem für die Bank aus.
Wenn Sie den Eindruck haben, dass Sie bei Ihrer Bank zu hohe Produktgebühren bezahlen, besteht Handlungsbedarf: Holen Sie eine Zweitmeinung ein. Oder machen Sie einen Vergleich mit Banken, die in ihrer Vermögensverwaltung mehrheitlich oder ausschliesslich auf ETF und Indexfonds setzen.
Sie möchten wissen, ob Sie zu viel zahlen und wie Ihr Depot im Vergleich abschneidet? Machen Sie jetzt einen unabhängigen Depot-Check oder sprechen Sie mit einer Fachperson im VZ in Ihrer Nähe.
Lernen Sie unsere Angebote kennen
-
Wie schneidet Ihr Depot im Vergleich zum Markt ab?
Aktion

-
Kostenloses erstes Gespräch
Termin


-
Anlegerverhalten in der Schweiz 2026
So legen Schweizerinnen und Schweizer ihr Geld an
Studie