
Pensionierung: Wie gut geht es uns in der Schweiz?
Pensionierung
Ein relativ tiefes Rentenalter und flexible Pensionierung: Das Schweizer Vorsorgesystem lässt Raum für individuelle Lösungen. Wer die Gestaltungsmöglichkeiten nutzen und sorgenfrei in Pension gehen möchte, muss aber selbst aktiv werden.
Funktion Pensionierungsexperte
14. Oktober 2026
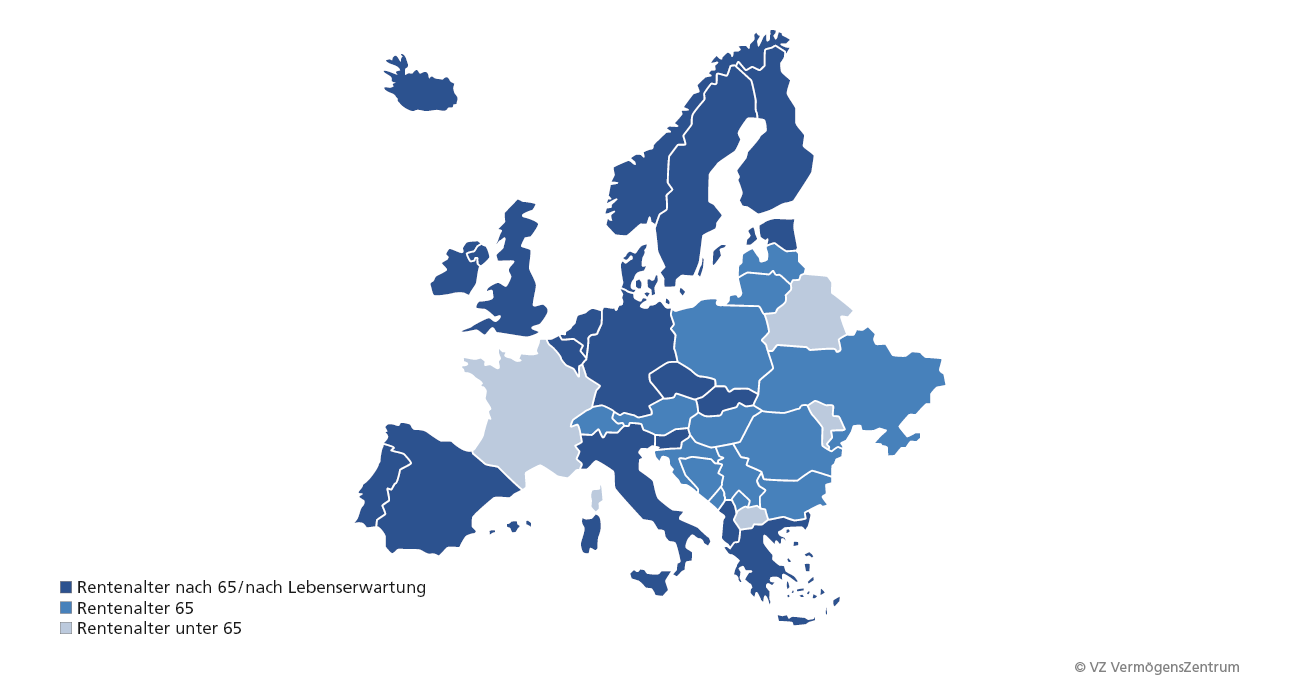
Mit Rentenalter 65 gehört die Schweiz in Europa heute zu den Ausnahmen. In den letzten Jahren haben zahlreiche Länder das Alter für die ordentliche Pensionierung erhöht. In Deutschland, Belgien und Slowenien etwa steigt es zurzeit schrittweise auf 67 Jahre. Im Vereinigten Königreich wird das Rentenalter bis 2046 auf 68 erhöht, in Dänemark sogar auf 70, und zwar schon 2040.
Pensionierung: Rente oder Kapital beziehen?
Rente oder Kapital beziehen: Die wichtigsten Kriterien für diesen Entscheid
Merkblatt

Mehrere Länder koppeln das gesetzliche Rentenalter bereits an die Lebenserwartung, andere haben das geplant. Dazu zählen Portugal, Italien und die Niederlande.
In der Schweiz ist ein höheres Rentenalter zurzeit nicht mehrheitsfähig. Der neuste Pensionierungs-Barometer des VZ Vermögens- Zentrums zeigt: 68 Prozent der Befragten sind dagegen.
Dabei ist die Lebenserwartung hier besonders hoch: Schweizer werden durchschnittlich 82,7 Jahre alt, Schweizerinnen 86,3 Jahre.
Viel Freiheit und viel Verantwortung
Statt am Rentenalter zu rütteln, setzt die Schweiz bei der Pensionierung auf individuelle Gestaltungsmöglichkeiten. Das bedeutet auch, dass die Versicherten folgenschwere Entscheidungen selbst treffen müssen. Fehler wirken sich bis ans Lebensende aus. Gleichzeitig sorgen Reformen und Abstimmungen immer wieder für Unsicherheit. Die folgenden Fragen zur Pensionierung sollten Sie rechtzeitig angehen.
Bis wann soll ich arbeiten?
In der Schweiz können Erwerbstätige den Übergang weitgehend selbst gestalten:
- Sie können vor dem Referenzalter in Pension gehen und Leistungen vorbeziehen: aus der AHV ab 63, aus der Pensionskasse in der Regel ab 58 und aus der Säule 3a ab 60.
- Sie können nach 65 weiterarbeiten und den Bezug ihrer Vorsorgeleistungen bis 70 aufschieben.
- Auch eine Teilpensionierung mit gleichzeitiger Auszahlung von Vorsorgeleistungen ist möglich. Der Teilvorbezug unterliegt aber einigen Einschränkungen. Der flexible Austritt wird immer beliebter: Gemäss einer VZ-Analyse arbeitet fast jede zweite Schweizerin und jeder zweite Schweizer über 65 hinaus, die meisten in Teilzeit.
Tipp: Die Frage nach dem Pensionierungszeitpunkt ist vor allem eine finanzielle. Grundsätzlich gilt: Aufschübe wirken sich positiv auf die Vorsorgeleistungen aus. Je früher eine Rente bezogen wird, desto stärker wird sie gekürzt – und zwar lebenslang. Vor allem, wer vor dem Referenzalter in Pension gehen will, sollte sich deshalb möglichst früh Gedanken über die Finanzierung machen.
Pensionskasse: Rente oder Kapital?
Das Gewicht der Eigenverantwortung zeigt sich bei der Wahl zwischen einer lebenslangen Rente und dem einmaligen Bezug des Pensionskassenkapitals besonders deutlich. Für viele Pensionierte ist das die wichtigste Einnahmequelle. Das macht diese einmalige und nicht umkehrbare Entscheidung so bedeutend.
- Die Pensionskassen- Rente wird lebenslang ausbezahlt, und man braucht sich nicht um die Anlage des Kapitals zu kümmern.
- Auch mit dem Kapital lässt sich ein sicheres Einkommen erwirtschaften, wenn man es effizient anlegt. Zudem ist man finanziell flexibler und kann den Rest vererben. Mehr dazu erfahren Sie aus dem Merkblatt zum Thema.
Tipp: Die meisten angehenden Pensionierten entscheiden sich für einen Mix aus Rente und Kapitalbezug. Welche Aufteilung sinnvoll ist, hängt von zahlreichen Faktoren ab. Etwa vom Umwandlungssatz der Pensionskasse, der erwarteten Rendite und den Steuern auf Einkommen, Vermögen und Kapitalauszahlung beim Bezug (Tabelle unten). Prüfen Sie verschiedene Varianten gründlich, und beziehen Sie auch die Pensionierung Ihres Partners oder Ihrer Partnerin in Ihre Entscheidung mit ein.
Wie schliesse ich finanzielle Lücken?
Ein tiefes Rentenalter und eine hohe Lebenserwartung bedeuten auch, dass das Geld im Alter länger reichen muss. Die Leistungen aus AHV und Pensionskasse decken trotz der 13. AHV Rente aber teilweise nicht einmal die Hälfte des letzten Erwerbseinkommens. Wer seinen Lebensstandard nach der Pensionierung halten will, muss also selbst vorsorgen – etwa mit der Säule 3a.
3a-Einzahlungen darf man vom steuerbaren Einkommen abziehen, und neu sind auch Nachzahlungen möglich. Wer sein 3a-Guthaben in Wertschriften anlegt, profitiert von höheren Renditechancen als bei einer Konto-Lösung und nutzt den Zinseszinseffekt. Tiefe Gebühren erhöhen die Nettorendite deutlich, etwa bei einem ETF-Sparplan. Denn je länger der Anlagehorizont ist, desto mehr schmälern hohe Produktkosten und Gebühren die Rendite.
Tipp: Bei der Pensionierung überlässt die Schweiz vieles den Erwerbstätigen. Das ist ein Vorteil, verlangt aber eine gute Vorbereitung. Nur wer sich frühzeitig organisiert, kann seine Pensionierung bestmöglich seinen Wünschen anpassen.
Sie möchten alles richtig machen bei Ihrer Pensionierung? Bestellen Sie das kostenlose Merkblatt zum Thema oder sprechen Sie mit einer erfahrenen Fachperson im VZ VermögensZentrum.
Lernen Sie unsere Angebote kennen
-
Kostenloses erstes Gespräch
Termin


-
Geplante AHV-Reform 2030: die Folgen für Ihre Pensionierung
AHV-Reform 2030: Was sich für Ihre Pensionierung ändern könnte
Neues Merkblatt
-
Checkliste für die Planung der Pensionierung
Checkliste für die Pensionierung: Was Sie wann tun sollten
Merkblatt
