
Pensionamento: la Svizzera nel confronto con i Paesi europei
Pensionamento
Età pensionabile relativamente bassa e pensionamento flessibile: il sistema previdenziale svizzero offre ampio spazio a soluzioni personalizzate. Chi intende sfruttarne le opportunità e andare in pensione senza timori deve però agire in prima persona.
Posizione Esperto in pensionamento
14 Ottobre 2026
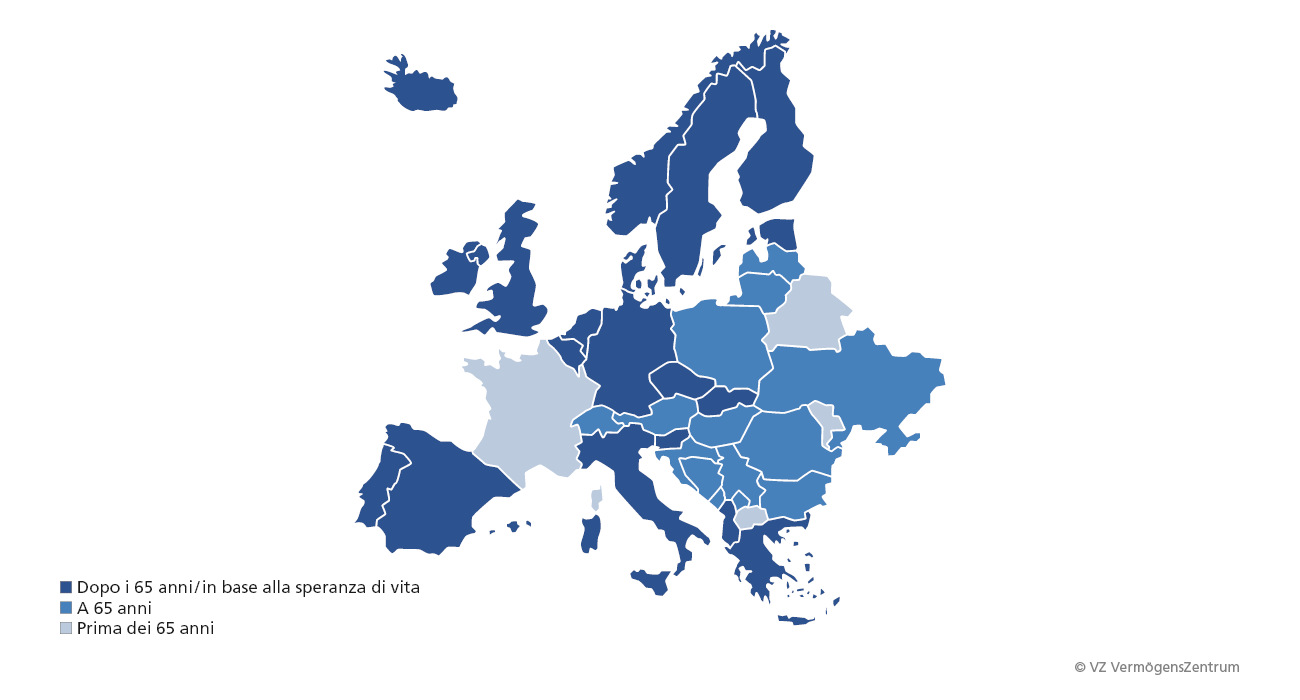
Con un’età pensionabile fissa a 65 anni, la Svizzera rappresenta oggi un’eccezione in Europa. Negli ultimi anni, molti Paesi hanno innalzato l’età ordinaria: in Germania, Belgio e Slovenia, ad esempio, sta aumentando gradualmente fino ai 67 anni; nel Regno Unito sarà portata a 68 anni entro il 2046, mentre in Danimarca raggiungerà persino i 70 anni già nel 2040.
Pensionamento: rendita o capitale?
Scheda informativa

Diversi Paesi hanno già collegato l’età pensionabile prevista per legge alla speranza di vita, mentre altri prevedono di farlo. Tra questi figurano Portogallo, Italia e Paesi Bassi.
In Svizzera, al momento, l’aumento dell’età pensionabile non gode del sostegno della maggioranza.
L’ultimo barometro VZ del pensionamento rileva che il 68 percento degli intervistati è contrario. Eppure la speranza di vita in Svizzera è particolarmente alta: Gli uomini vivono in media 82,7 anni, le donne 86,3 anni.
Tanta libertà e molta responsabilità
Anziché mettere in discussione l’età pensionabile, la Svizzera punta su possibilità di scelte individuali. Questo significa anche che gli assicurati devono prendere autonomamente decisioni di notevole portata. Eventuali errori avrebbero conseguenze per il resto della vita. Al contempo, riforme e referendum sono fonte di continua incertezza. È opportuno rispondere a determinate domande.
Lavorare fino a quando?
In Svizzera, in linea di massima, è possibile decidere in autonomia come gestire il passaggio dalla vita lavorativa al pensionamento.
- Si può andare in pensione prima dell’età di riferimento e percepire anticipatamente le prestazioni: dall’AVS dai 63 anni, dalla cassa pensioni di norma dai 58 anni e dal pilastro 3a dai 60 anni.
- È possibile continuare a lavorare dopo i 65 anni e posticipare la riscossione del- le prestazioni previdenziali fino a 70 anni.
- È consentito anche il pen- sionamento parziale, con erogazione simultanea delle prestazioni previdenziali. Il prelievo anticipato parziale è tuttavia soggetto ad alcune restrizioni (maggiori dettagli a pagina 9, articolo in basso). L’uscita flessibile sta diventando sempre più popolare: secondo un’analisi di VZ, quasi uno svizzero su due continua a lavorare dopo i 65 anni, la maggior parte dei quali a tempo parziale.
Consiglio: andare in pensione prima è soprattutto una questione di possibilità finanziarie. In linea di principio vale quanto segue: i rinvii hanno un effetto positivo sulle prestazioni previdenziali. Quanto prima si inizia a percepire una rendita, maggiore sarà la sua riduzione – e questo per il resto della vita. Chi intende andare in pensione prima dell’età di riferimento dovrebbe quindi iniziare a riflettere il prima possibile sul finanziamento.
Cassa pensioni: rendita o capitale?
L’importanza della responsabilità personale emerge in modo particolarmente evidente nella scelta della forma di riscossione degli averi di cassa pensioni: rendita o capitale. Per molti pensionati questa è la principale fonte di reddito. È questo che rende così importante questa decisione unica e irreversibile.
- La rendita di cassa pensioni viene erogata a vita e non è necessario preoccuparsi di investire il capitale.
- Anche il capitale consente di ottenere un reddito sicuro se lo si investe in modo efficace. Inoltre, si ha una maggiore flessibilità finanziaria e si può lasciare il resto in eredità. Per ulteriori informazioni, consulti la scheda informativa sull’argomento.
Consiglio: la maggior parte dei futuri pensionati opta per una combinazione tra rendita e capitale. La ripartizione più opportuna dipende da numerosi fattori. Ad esempio dall’aliquota di conversione della cassa pensioni, dal rendimento atteso e dalle imposte su reddito, sostanza e sul versamento di capitale (tabella in basso). Valuti attentamente le diverse opzioni e tenga conto, nella sua decisione, anche del pensionamento del suo coniuge o partner.
Come colmare le lacune finanziarie?
Un’età pensionabile bassa e una speranza di vita elevata significano anche che il denaro dovrà bastare più a lungo durante la vecchiaia. Nonostante la 13esima AVS, le prestazioni erogate da AVS e cassa pensioni riescono a malapena a coprire la metà dell’ultimo reddito da lavoro. Chi intende mantenere il proprio tenore di vita dopo il pensionamento deve quindi provvedere autonomamente alla propria previdenza, ad esempio con il pilastro 3a.
I versamenti 3a possono essere dedotti dal reddito imponibile. Da quest’anno, inoltre, sono anche possibili versamenti retroattivi. Chi investe i propri averi 3a in titoli beneficia di opportunità di rendimento più elevate rispetto a un conto e sfrutta l’effetto degli interessi composti. Commissioni basse aumentano in modo significativo il rendimento netto, ad esempio nel caso di un piano di risparmio in ETF. Infatti, più lungo è l’orizzonte di investimento, tanto più i costi elevati dei prodotti e le commissioni riducono il rendimento.
Consiglio: al momento del pensionamento, la Svizzera lascia molte decisioni ai futuri beneficiari delle rendite. Questo è un vantaggio, ma richiede anche una buona preparazione: solo chi si organizza per tempo può adattare al meglio il pensionamento alle proprie esigenze.
Vuole prepararsi per bene al suo pensionamento ed evitare di commettere errori? Ordini la scheda informativa gratuita o fissi un appuntamento presso la succursale VZ a lei più vicina.
Scopra la nostra offerta
-
Primo incontro gratuito
Appuntamento


-
Riforma AVS 2030: le conseguenze per il suo pensionamento
Scheda informativa
-
Checklist per la pianificazione del pensionamento
Scheda informativa
