Retraite: la Suisse est-elle mieux lotie que ses voisins?
Retraite
Un âge de la retraite plutôt bas et une retraite flexible: le système de prévoyance suisse laisse une grande marge de manœuvre pour des solutions personnalisées. Pour en profiter et partir sereinement à la retraite, il faut prendre les choses en main.
Fonction Expert en retraite
14 octobre 2026
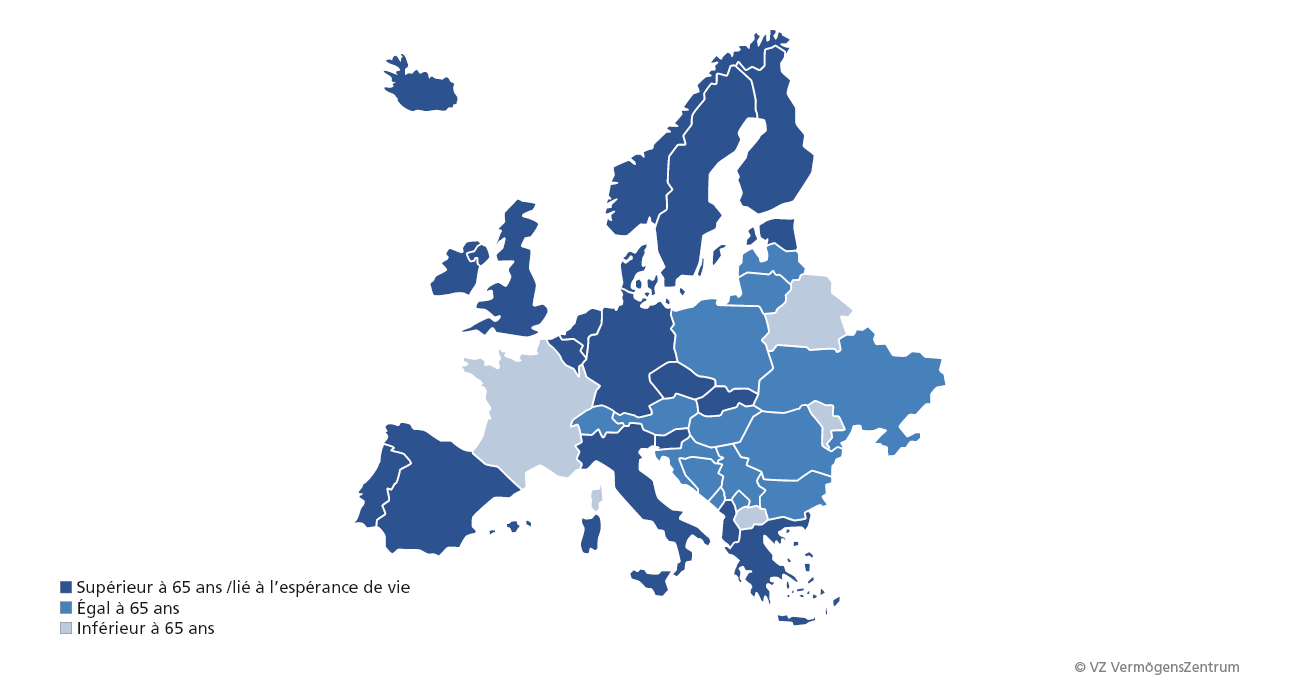
Avec un âge de la retraite à 65 ans, la Suisse fait figure d’exception en Europe. Ces dernières années, de nombreux pays ont relevé l’âge de la retraite ordinaire. En Allemagne, en Belgique et en Slovénie, il passera progressivement à 67 ans. Il sera porté à 68 ans au Royaume-Uni d’ici 2046 et même à 70 ans au Danemark, dès 2040.
Rente ou capital: quel est le meilleur choix?
Fiche technique

Plusieurs pays ont déjà lié l’âge légal de la retraite à l’espérance de vie, et d’autres s’apprêtent à leur emboîter le pas. C’est notamment le cas du Portugal, de l’Italie et des Pays-Bas.
En Suisse, le relèvement de l’âge de la retraite n’est pas en mesure de recueillir la majorité. Le dernier baromètre VZ de la retraite le montre: 68% des personnes interrogées y sont opposées.
Or, l’espérance de vie y est particulièrement élevée: les hommes vivent en moyenne jusqu’à 82,7 ans et les femmes, jusqu’à 86,3 ans.
Grande liberté et lourde responsabilité
Plutôt que de relever l’âge de la retraite, la Suisse mise sur des possibilités d’aménagement individuelles. Cela signifie aussi que les assurés doivent prendre eux-mêmes des décisions lourdes de conséquences. S’ils font une erreur, ils devront en payer le prix jusqu’à la fin de leur vie. Dans le même temps, les réformes et les votations sont régulièrement source d’incertitude.
Tour d’horizon des questions à aborder le plus tôt possible.
Jusqu’à quand travailler?
En Suisse, les actifs peuvent largement choisir comment organiser leur transition vers la retraite.
- Ils peuvent partir avant l’âge de référence et percevoir des prestations par anticipation: dès 63 ans pour l'AVS, en règle générale dès 58 ans pour la caisse de pension et dès 60 ans pour le pilier 3a.
- Ils peuvent continuer à travailler après 65 ans et reporter le versement de leurs prestations de prévoyance jusqu’à 70 ans.
- Une retraite partielle avec versement simultané de prestations de prévoyance est également possible. Le retrait partiel anticipé est toutefois soumis à certaines restrictions. La retraite flexible séduit de plus en plus: selon une analyse de VZ, près d’une personne sur deux continue de travailler au-delà de 65 ans en Suisse, la plupart à temps partiel.
Conseil: la question du moment du départ à la retraite est avant tout financière. En principe, les reports ont un effet positif sur les prestations de prévoyance. Plus une rente est perçue tôt, plus elle est réduite – et cela, à vie. Les personnes qui souhaitent prendre leur retraite avant l’âge de référence devraient par conséquent réfléchir le plus tôt possible au financement de leur retraite.
Caisse de pension: rente ou capital?
L’importance de la responsabilité individuelle ressort particulièrement au moment de choisir entre une rente à vie et le retrait en une fois des avoirs de la caisse de pension. Pour de nombreux retraités, il s’agit de leur principale source de revenus. Cette décision unique et irréversible revêt donc une importance particulière.
- La rente de la caisse de pension est versée à vie, et on n'a pas à se soucier de placer le capital.
- S’il est investi efficacement, le capital permet aussi de se constituer un revenu sûr. La flexibilité financière est accrue et l’argent restant peut être transmis aux héritiers. Plus d’informations à ce sujet dans la fiche technique.
Conseil: la plupart des futurs retraités optent pour une combinaison de rente et de capital. La répartition la plus judicieuse dépend de nombreux facteurs, notamment du taux de conversion de la caisse de pension, du rendement attendu et des impôts sur le revenu, la fortune et le versement du capital au moment du retrait. Examinez plusieurs variantes et tenez aussi compte du départ à la retraite de votre partenaire dans votre décision.
Comment combler des lacunes financières?
Un départ à la retraite précoce combiné à une espérance de vie élevée implique que le patrimoine doit financer une période de retraite plus longue. Malgré la 13e rente AVS, les prestations de l’AVS et de la caisse de pension ne couvrent parfois même pas la moitié du dernier revenu de l’activité lucrative. Pour maintenir son niveau de vie après la retraite, il faut donc se constituer des réserves, par exemple avec le pilier 3a.
Les versements dans le pilier 3a sont déductibles du revenu imposable et des versements rétroactifs sont possibles. Investir son avoir 3a dans des titres permet de profiter de perspectives de rendement supérieures à celles d’une solution en compte et de bénéficier de l’effet des intérêts composés. Des frais bas augmentent sensiblement le rendement net, notamment dans le cadre d’un plan d’épargne en ETF. Plus l’horizon de placement est long, plus les frais élevés liés aux produits et aux placements grèvent le rendement.
Conseil: en Suisse, une grande partie des décisions liées à la retraite est laissée aux actifs. C’est un avantage, mais cela demande une bonne préparation. Ce n’est qu’en vous y prenant suffisamment tôt que vous pourrez adapter au mieux votre retraite à vos souhaits.
Vous souhaitez en savoir plus? Commandez la fiche technique sans frais ou parlez-en à un(e) expert(e) de VZ dans la succursale la plus proche de chez vous.
Découvrez notre offre
-
Premier entretien sans frais
Rendez-vous

-
Projet de réforme AVS 2030: les conséquences pour votre retraite
Fiche technique
-
Check-list pour bien préparer votre retraite
Fiche technique
