VAT: Öffnet der Q3-Bericht das Ventil für den nächsten Schub?


VZ Chartanalyse
Rekordaufträge, ein forcierter Kapazitätsausbau und eine Aktie in Wartestellung: Am 15. Oktober dürfte sich zeigen, ob der Auftragseingang zunehmend in Umsatz und Gewinn mündet. Nach der Sommerkorrektur steht VAT vor einem entscheidenden Zahlentermin – fundamental wie charttechnisch.
Publiziert vor 10 Stunden
Beschreibung
Ende April haben wir VAT an dieser Stelle als Frühindikator des KI-Booms vorgestellt (Wenn KI-Boom real wird: Warum VAT früh vom Halbleiterzyklus profitiert). Die damalige These: Weil der Ostschweizer Ventilhersteller ganz am Anfang der Wertschöpfungskette steht – dort, wo neue Chipfabriken geplant und ausgerüstet werden –, zeigen seine Auftragszahlen früher als andere, wohin sich die Branche bewegt. Charttechnisch hatten wir bei damals rund 584 Franken eine erste Zielzone um 724 Franken identifiziert. Anfang Juli markierte die Aktie bei 727.20 Franken ein neues Allzeithoch – und drehte dann ab.
Am Donnerstag, 15. Oktober, legt VAT den Lagebericht zum dritten Quartal vor. Es ist ein Termin mit Signalwirkung: Nach dem Rücksetzer seit dem Sommer muss VAT nun zeigen, dass sich der starke Auftragseingang zunehmend in Umsatz und Gewinn niederschlägt.
Der Auftragsberg wächst schneller als der Umsatz
Die Nachfrage ist beeindruckend: Im ersten Halbjahr stieg der Auftragseingang um 75 Prozent auf 856 Millionen Franken. Allein im zweiten Quartal verdoppelte er sich auf 500 Millionen Franken – deutlich mehr, als Analysten erwartet hatten. Der Auftragsbestand hat sich mit 648 Millionen Franken gegenüber dem Vorjahr mehr als verdoppelt. Treiber sind die milliardenschweren Investitionen in Rechenzentren und neue Chipfabriken: Wer moderne KI-Chips herstellen will, braucht Vakuumkammern – und dort zählt VAT zu den weltweit führenden Anbietern. Der im April beschriebene zeitliche Verschiebung zwischen Bestellungen und Umsatz hat sich damit eindrücklich bestätigt: Die Aufträge schossen nach oben, während Umsatz und Margen den Boom bisher erst teilweise spiegeln.
Auf der Umsatzseite sah es weniger glänzend aus. Der Umsatz sank im ersten Halbjahr um 8 Prozent auf 512 Millionen Franken. Der Betriebsgewinn auf Stufe EBITDA (Gewinn vor Zinsen, Steuern und Abschreibungen) ging um 10 Prozent zurück, die entsprechende Marge sank auf 29,0 Prozent. Hauptgrund war der forcierte Kapazitätsausbau: Im ersten Halbjahr stellte VAT über 700 neue Mitarbeitende ein, rund 85 Prozent davon in der Produktion und angrenzenden Bereichen. Gleichzeitig lief die Produktion dem unerwartet starken Nachfrageanstieg zunächst hinterher. Die Börse reagierte enttäuscht: Am Tag der Halbjahreszahlen verlor die Aktie gut 8 Prozent.
Parallel dazu übernimmt VAT für rund 110 Millionen Franken den japanischen Sensorik-Spezialisten Atonarp, dessen Messsensoren Fertigungsprozesse für die kleinsten Chipstrukturen in Echtzeit überwachen.
Was am 15. Oktober zählt
Die Messlatte hat das Management selbst hoch gelegt: Für das dritte Quartal stellte VAT einen Umsatz von 355 bis 385 Millionen Franken in Aussicht (zu konstanten Wechselkursen). Gegenüber den 291 Millionen Franken des zweiten Quartals entspräche das einem Sprung von rund 22 bis 32 Prozent. Bis Ende Jahr soll die Produktionskapazität auf über 450 Millionen Franken Umsatz pro Quartal steigen.
Drei Punkte dürften Anleger besonders genau verfolgen. Erstens, ob der Umsatz die eigene Prognose erreicht – ein Verfehlen würde Zweifel an der Umsetzung wecken. Zweitens die Marge: Sobald die neuen Kapazitäten ausgelastet sind, sollte sich der Personalaufbau zunehmend bezahlt machen. Drittens der Ausblick für 2027: Das bisherige Umsatzziel von 1,5 bis 1,7 Milliarden Franken wird derzeit überprüft, weil die Erwartungen an die Investitionen der Chipindustrie in Fertigungsanlagen (im Fachjargon WFE, Wafer Fab Equipment) stark gestiegen sind. Laut VAT rechnet der Markt inzwischen mit 145 Milliarden Dollar für 2026 und bis zu 180 Milliarden Dollar für 2027 – zu Jahresbeginn waren es noch 130 beziehungsweise 150 Milliarden Dollar.
Ein Detail, das Anleger beachten sollten: Die Prognose versteht sich zu konstanten Wechselkursen. Da VAT den Grossteil des Umsatzes im Ausland erzielt, schmälert ein starker Franken die ausgewiesenen Zahlen – so geschehen im zweiten Quartal, als das Umsatzplus in Franken 2,9 Prozent betrug, währungsbereinigt aber 8,1 Prozent.
Analysten: Optimismus mit Fragezeichen
Das Analystenlager ist mehrheitlich positiv gestimmt. Mit der Erholung des Halbleiterzyklus haben die Analysten ihre Erwartungen laufend angehoben. Das durchschnittliche Kursziel liegt derzeit bei rund 740 Franken und damit rund 13 Prozent über dem aktuellen Kurs.
Gleichzeitig hat sich die Stimmung deutlich aufgehellt. Während vor zwei Jahren noch Halteempfehlungen dominierten, empfiehlt heute die Mehrheit der Analysten die Aktie zum Kauf.
Die Einschätzungen gehen deutlich auseinander: Während Barclays die Aktie mit "Overweight" bewertet und ein Kursziel von 860 Franken nennt, stuft Morningstar sie mit "Sell" ein und sieht den fairen Wert bei lediglich 390 Franken.
Der wunde Punkt bleibt die Bewertung: Auf Basis der Bloomberg-Konsensschätzung für 2026 wird die Aktie mit rund dem 63-Fachen des erwarteten Gewinns bewertet. Enttäuschungen dürften entsprechend deutlich abgestraft werden – das hat der Zahlentag im Juli gezeigt.
Was sagt der Chart?
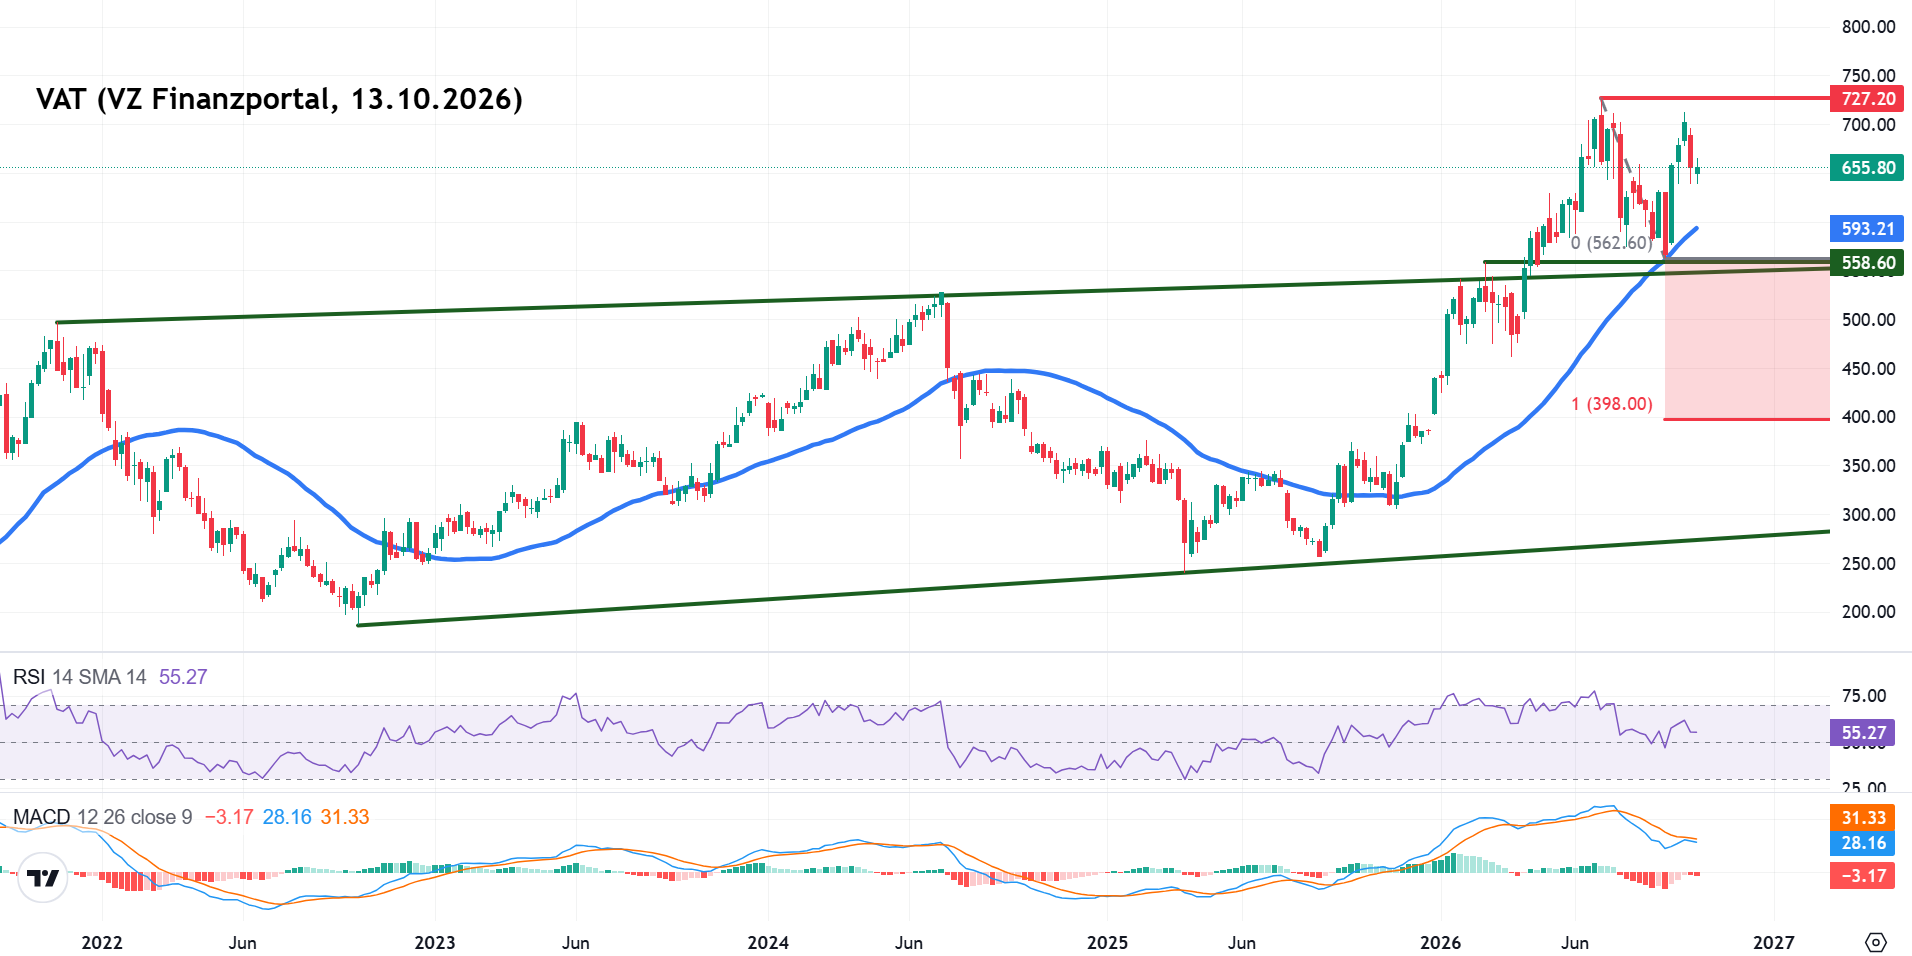
Die im April skizzierten Marken haben sich als bemerkenswert treffsicher erwiesen. Das Kursziel von 724 Franken wurde Anfang Juli praktisch punktgenau erreicht. Dort setzte eine Konsolidierung ein, die bis heute andauert.
Aus charttechnischer Sicht bleibt das übergeordnete Bild konstruktiv. Die Aktie notiert weiterhin deutlich über der steigenden 40 Wochen-Linie, die aktuell bei rund 592 Franken verläuft. Zudem konnte VAT im Verlauf des Jahres die obere Begrenzung des langjährigen Aufwärtstrends nachhaltig überwinden. Diese frühere Widerstandslinie verläuft derzeit im Bereich von rund 560 Franken und dient nun als wichtige Unterstützung.
Auf der Oberseite bleibt das Rekordhoch bei 727 Franken die zentrale Hürde. Ein nachhaltiger Ausbruch darüber würde ein neues Kaufsignal liefern. Danach dürfte zunächst der Analystenkonsens von rund 740 Franken in den Fokus rücken, was vom aktuellen Kursniveau einem Potenzial von rund 13 Prozent entspricht. Darüber wartet mit 800 Franken die nächste markante Orientierungsmarke. Die psychologisch wichtige Schwelle liegt rund 22 Prozent über dem aktuellen Kurs und entspricht ungefähr den optimistischsten Analystenschätzungen.
Die technischen Indikatoren liefern derzeit ein gemischtes Bild. Der RSI hat sich nach der Sommerkorrektur deutlich beruhigt und bewegt sich im neutralen Bereich. Der MACD hat sich nach dem starken Rücksetzer stabilisiert, liefert derzeit aber noch kein neues positives Signal. Beides spricht dafür, dass die Konsolidierung bisher vor allem eine Verschnaufpause innerhalb des übergeordneten Aufwärtstrends darstellt.
Auf der Unterseite ist zunächst die 40-Wochen-Linie die erste wichtige Unterstützung. Darunter rückt noch wesentlicher die frühere Deckellinie des Aufwärtstrends bei rund 560 Franken in den Fokus. Denn ein nachhaltiger Bruch dieser Zone würde das Chartbild deutlich eintrüben. In diesem Fall wäre die Ausbildung eines Doppeltops denkbar. Aus charttechnischer Sicht ergäbe sich daraus ein mögliches Kursziel im Bereich von rund 400 Franken.
Fazit
VAT profitiert von der starken Nachfrage nach Halbleiteranlagen, muss den hohen Auftragseingang aber erst in Umsatz und bessere Margen umsetzen. Die Zahlen vom 15. Oktober werden zeigen, ob die operative Entwicklung mit den hohen Erwartungen Schritt hält. Charttechnisch bleibt das Rekordhoch bei 727 Franken entscheidend, während die anspruchsvolle Bewertung das Rückschlagrisiko bei Enttäuschungen erhöht. Auf der Unterseite bleibt vor allem die Unterstützung bei rund 560 Franken entscheidend. Ein Bruch dieser Marke würde das Risiko einer deutlich grösseren Korrektur erhöhen.
Disclaimer: Alle Angaben ohne Gewähr. Bei den aufgezeigten Informationen handelt es sich um Werbung gemäss Art. 68 FIDLEG.