So stark sind die grossen Technologieunternehmen wirklich verschuldet


VZ Analyse
Die grossen US-Technologiekonzerne finanzieren ihre hohen Investitionen in KI und Rechenzentren zunehmend mit Fremdkapital. Trotz der steigenden Schulden bleiben ihre Bilanzen mehrheitlich sehr solide.
Publiziert vor 1 Stunde
Noch ist kein Ende des Investitionsbooms in Sicht: Die amerikanischen Technologie-Schwergewichte investieren derzeit enorme Summen in Rechenzentren und KI-Infrastruktur.
Aktien kaufen: Das sind die wichtigsten Kennzahlen
Merkblatt

Allein bei Alphabet, Amazon, Meta, Microsoft und Oracle dürften die Investitionen 2026 insgesamt mehr als 690 Milliarden Dollar erreichen. Dadurch geraten auch ihre bislang sehr hohen freien Cashflows unter Druck. Bei Alphabet, Amazon und Meta sind sie auf Quartalsbasis inzwischen negativ. Um die Investitionen zu finanzieren, greifen diese Unternehmen deshalb verstärkt auf den Anleihenmarkt zurück.
Goldman Sachs rechnet für 2026 mit rund 250 Milliarden Dollar an neuen Anleihen der fünf grossen Hyperscaler (Amazon, Microsoft, Alphabet, Meta und Oracle). 2025 waren es rund 108 Milliarden Dollar. Der Aufbau der KI-Infrastruktur wird damit zunehmend auch mit Fremdkapital finanziert.
Solide Bilanzen
Doch wie stark belastet das die Bilanzen dieser Unternehmen? Bislang erstaunlich wenig. Das zeigt unter anderem das Verhältnis der Nettoverschuldung zum EBITDA (siehe Grafik). Die Nettoverschuldung entspricht den Finanzschulden abzüglich der verfügbaren liquiden Mittel. Setzt man sie ins Verhältnis zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA), erhält man einen wichtigen Hinweis darauf, wie hoch die Schulden im Verhältnis zur Ertragskraft eines Unternehmens sind. Vereinfacht ausgedrückt zeigt dieses Verhältnis, wie viele Jahres-EBITDA zur Tilgung der Nettoschulden nötig wären.
Je tiefer der Wert, desto geringer ist grundsätzlich die Verschuldung im Verhältnis zur Ertragskraft. Allerdings sollte die Kennzahl nicht isoliert betrachtet werden. Entscheidend ist auch, wie stabil die Gewinne und Cashflows eines Unternehmens sind. Gerade die grossen Technologiekonzerne profitieren von ihren margenstarken und stabilen Erträgen. Sie können deshalb tendenziell höhere Investitionen und Schulden verkraften als Unternehmen mit stärker schwankenden Gewinnen.
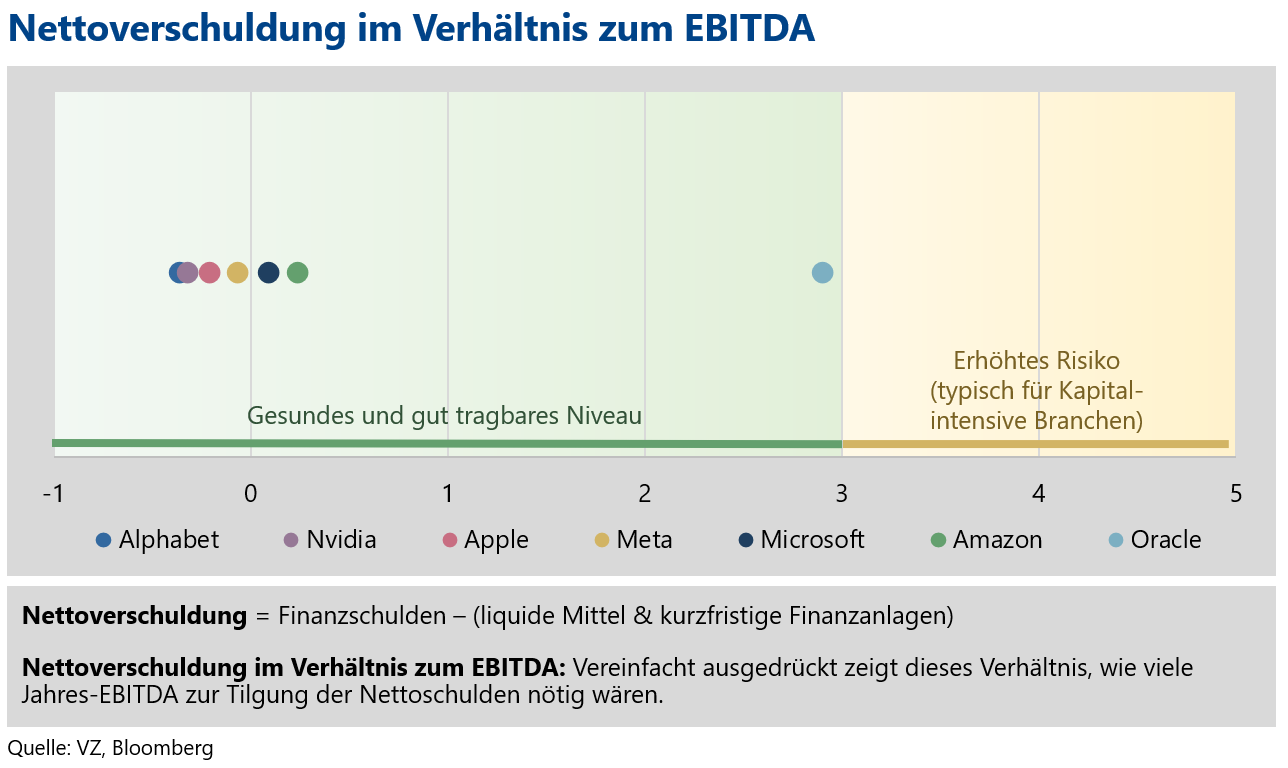
Eine Analyse des VZ zeigt: Die Verschuldung der grossen Technologieunternehmen ist gemessen an ihrer Ertragskraft nach wie vor gering. Dank ihrer hohen Ertragskraft verfügen die Technologie-Giganten über erheblichen finanziellen Spielraum. Alphabet, Nvidia, Apple und Meta weisen sogar eine negative Nettoverschuldung auf: Diese Unternehmen haben mehr liquide Mittel und kurzfristige Finanzanlagen als Schulden. Sie verfügen damit zumindest rechnerisch über genügend liquide Mittel und kurzfristige Finanzanlagen, um ihre Schulden vollständig zu tilgen.
Das bedeutet allerdings nicht, dass die steigende Verschuldung bedeutungslos ist. Entscheidend wird sein, ob die hohen Investitionen in KI-Infrastruktur künftig genügend zusätzliche Erträge abwerfen. Bleiben die Investitionen über längere Zeit hoch, ohne dass die Gewinne entsprechend zulegen, würden die freien Cashflows weiter belastet. Dann könnten sich auch die heute noch sehr komfortablen Verschuldungskennzahlen verschlechtern.
Oracle fällt aus dem Rahmen
Nvidia und Apple, die ebenfalls in der Grafik abgebildet sind, zählen allerdings nicht zu den Hyperscalern, weil sie nicht im grossen Stil Rechenzentren bauen. Apple weist denn auch sehr geringe Renditeaufschläge gegenüber Staatsanleihen auf. Auch die übrigen Technologie-Schwergewichte können sich weiterhin zu günstigen Konditionen verschulden. Ihre Anleihen werden mit guter Bonität eingestuft.
Bei Oracle sieht die Situation allerdings anders aus. Der Cloud-Konzern weist eine deutlich höhere Verschuldung auf. Das zeigt sich auch an den Renditen: Die Rendite der ausstehenden Oracle-Anleihen mit 10 Jahren Laufzeit stieg im Oktober zeitweise auf 8 Prozent. Oracle ähnelt hinsichtlich seiner Verschuldung einem klassischen, kapitalintensiven Industrieunternehmen. Der Datenbank-Spezialist dürfte deshalb auch früher an Limiten stossen bei der Aufnahme von weiteren Mitteln am Kapitalmarkt als seine Konkurrenten. Bei Unternehmen wie Alphabet, Microsoft oder Meta ist dieser Druck aufgrund der stärkeren Bilanzen deutlich geringer.
Für Anleger besteht deshalb derzeit kein Grund, die steigende Verschuldung der grossen Technologiekonzerne generell als Warnsignal zu werten. Die Unterschiede zwischen den Unternehmen sind jedoch beträchtlich. Solange die Gewinne hoch bleiben, können die meisten Konzerne ihre Investitionen gut finanzieren. Kritischer wäre es, wenn die KI-Investitionen weiter stark steigen, während das Gewinnwachstum nachlässt. Die Entwicklung der Verschuldung und der freien Cashflows dürfte deshalb in den kommenden Quartalen noch stärker in den Fokus der Anleger rücken.
Disclaimer: Alle Angaben ohne Gewähr. Bei den aufgezeigten Informationen handelt es sich um Werbung gemäss Art. 68 FIDLEG.