Partners Group: Der Markt bleibt skeptisch – die Analysten nicht


VZ Chartanalyse
Die Sorgen um Partners Group haben sich zuletzt zumindest teilweise als übertrieben erwiesen. Trotzdem notiert die Aktie wieder nahe dem Jahrestief. Weshalb Fundamentaldaten und Börse derzeit so unterschiedliche Signale senden und welche Kursmarken jetzt entscheidend sind.
Publiziert 11. Sep 2026
Seit unserer Analyse im Juli hat Partners Group Rekordzuflüsse gemeldet, die Halbjahreszahlen präsentiert und zahlreiche Analysten haben ihre Modelle aktualisiert. Das Bild bleibt widersprüchlich: Die grösste Sorge von damals hat sich nicht bestätigt, dennoch notiert die Aktie wieder nahe dem Jahrestief. Ein Blick auf die Fundamentaldaten, den Analystenkonsens und die damals definierten Kursmarken zeigt, worauf Anleger jetzt achten sollten.
Sparen und Anlegen mit ETF
Merkblatt

Anfang Juli stand an dieser Stelle die Frage im Raum, ob der Ausverkauf bei Partners Group einen Boden findet (Partners Group: Ausverkauf vor der Stunde der Wahrheit). Damals notierte die Aktie knapp über ihrem Jahrestief, die Kursziele der Banken purzelten reihenweise und alles hing am Vermögens-Update vom 15. Juli.
Inzwischen liegen sowohl dieses Update als auch die Halbjahreszahlen vor. Damit lässt sich heute deutlich besser beurteilen, welche Sorgen berechtigt waren, welche nicht und warum die Aktie dennoch wieder in Richtung Jahrestief tendiert.
Die Zuflüsse: besser als befürchtet
Der 15. Juli brachte auf den ersten Blick eine Entlastung. Partners Group meldete für das erste Halbjahr neue Kapitalzusagen von 16 Milliarden Dollar – so viel wie noch nie in einem Halbjahr und deutlich mehr als die 12,2 Milliarden Dollar des Vorjahreszeitraums. Die verwalteten Vermögen (Assets under Management, kurz AuM – die Summe aller Gelder, die ein Vermögensverwalter für seine Kunden betreut) lagen per Ende Juni bei 186 Milliarden Dollar. Das ist nur 1 Milliarde mehr als Ende 2025. Die im Juli meistdiskutierte Befürchtung – ein breiter Vertrauensverlust bei den institutionellen Grosskunden, die rund 80 Prozent des Geschäfts ausmachen – hat sich damit nicht bewahrheitet.
Nur: Der Markt liess sich davon nicht beeindrucken. Die Aktie verlor am Tag nach der Meldung zeitweise 8 Prozent. Der Grund steckte im Kleingedruckten. Netto blieben von den Rekordzuflüssen wenig übrig: Rücknahmen von 3,8 Milliarden Dollar standen im Evergreen-Geschäft neuen Zusagen von lediglich 4,2 Milliarden Dollar gegenüber. Rund 79 Prozent dieser Rückgaben entfielen auf drei reife Evergreen-Strategien – jene offenen Fonds ohne feste Laufzeit, die Anlegern periodische Ausstiege erlauben und die im Frühsommer für die Turbulenzen gesorgt hatten. Das Management erwartet, dass diese Abflüsse das Netto-Wachstum der verwalteten Vermögen im zweiten Halbjahr und im gesamten Jahr 2027 um ein bis zwei Prozentpunkte bremsen.
Vom Zufluss zum Exit: der Schauplatz hat gewechselt
Die Halbjahreszahlen vom 1. September zeigten dann, wo das eigentliche Problem liegt – und es ist nicht die Nachfrage. Der Geschäftsertrag sank um 7 Prozent auf 1,12 Milliarden Franken, der Gewinn um 13 Prozent auf 502 Millionen Franken. Das EBITDA (Gewinn vor Zinsen, Steuern und Abschreibungen) fiel um 9 Prozent auf 706 Millionen Franken, was immer noch einer Marge von 63 Prozent entspricht.
Verantwortlich war fast ausschliesslich eine Position: Die Performance Fees – erfolgsabhängige Gebühren, die anfallen, wenn Partners Group Beteiligungen mit Gewinn verkauft – brachen um 39 Prozent auf 216 Millionen Franken ein. Ihr Anteil am Gesamtertrag sank damit auf 19 Prozent, nach 29 Prozent im Vorjahr. Die stabilen Managementgebühren legten dagegen um 6 Prozent auf 905 Millionen Franken zu. Für das Gesamtjahr rechnet das Unternehmen neu mit einem Performance-Fee-Anteil von 20 bis 25 Prozent – unterhalb der eigenen mittelfristigen Zielspanne von 25 bis 40 Prozent.
Der Grund ist der stockende Exit-Markt: Ohne Verkäufe von Portfoliounternehmen fliessen keine Erfolgsgebühren. CEO David Layton wollte die gesenkte Prognose im Analysten-Webcast nicht überinterpretiert wissen: Einige grössere Verkäufe könnten noch in diesem Jahr abgeschlossen werden, falls nicht, dann 2027. Das Verkaufsumfeld sei einigermassen intakt, die Pipeline gut gefüllt. Zusätzlich belastete ein deutlich negativeres Finanzergebnis als erwartet – laut ZKB-Analyst Daniel Regli Folge höherer Treasury- und Hedgingkosten. Die Aktie schloss 7,3 Prozent tiefer bei 679,60 Franken.
Ein Chefwechsel, der als Kontinuität gelesen wird
Ebenfalls bekannt gegeben wurde ein Chefwechsel: CEO David Layton übergibt die operative Führung Anfang 2027 an die langjährigen Partner Roberto Cagnati und Juri Jenkner. Die Börse schenkte der Rochade allerdings wenig Aufmerksamkeit. Da alle Beteiligten aus dem Unternehmen stammen, wurde der Schritt eher als Kontinuität denn als strategischer Neuanfang interpretiert.
Analysten: vorsichtig, aber längst nicht so pessimistisch wie der Markt
Gemäss Bloomberg empfehlen derzeit 7 von 18 erfassten Analysten die Aktie zum Kauf, 10 raten zum Halten und lediglich einer zum Verkauf. Bemerkenswert ist allerdings weniger die Verteilung der Ratings als die Differenz zwischen Kurs und Analystenkonsens. Mit durchschnittlich 789 Franken liegt das Kursziel rund 18 Prozent über dem aktuellen Aktienkurs von 668 Franken. Die Kursziele deuten darauf hin, dass viele Analysten die aktuellen Belastungen eher als zyklisch denn als strukturell einschätzen. Zwar überwiegen derzeit die Halteempfehlungen, doch trotz tieferer Performance Fees und eines schwierigen Exit-Umfelds sehen zahlreiche Häuser weiterhin deutlich höhere Kurse als der Markt.
Der Analystenkonsens ist allerdings mit Vorsicht zu interpretieren. Zwar haben zahlreiche Banken ihre Modelle nach den Halbjahreszahlen bereits aktualisiert, doch erfahrungsgemäss können sich Schätzungen und Kursziele in den Wochen nach einer Gewinnwarnung oder Prognoseanpassung weiter verändern.
Die Spannweite der Einschätzungen bleibt entsprechend gross. Während AlphaValue ein Kursziel von 1'015 Franken nennt und Vontobel die Aktie mit 940 Franken bewertet, liegen UBS (705 Franken), Jefferies (710 Franken) und Citi (680 Franken) deutlich näher am aktuellen Kurs.
Für Anleger ist damit weniger die Frage entscheidend, ob Partners Group Beteiligungen verkaufen kann, sondern wann. Sollte sich der Exit-Markt normalisieren, könnten sich die derzeit ausgebliebenen Performance Fees als zeitliche Verschiebung erweisen. Bleiben grössere Verkäufe dagegen länger aus, dürfte der Druck auf die Gewinnerwartungen anhalten.
Was sagt der Chart?
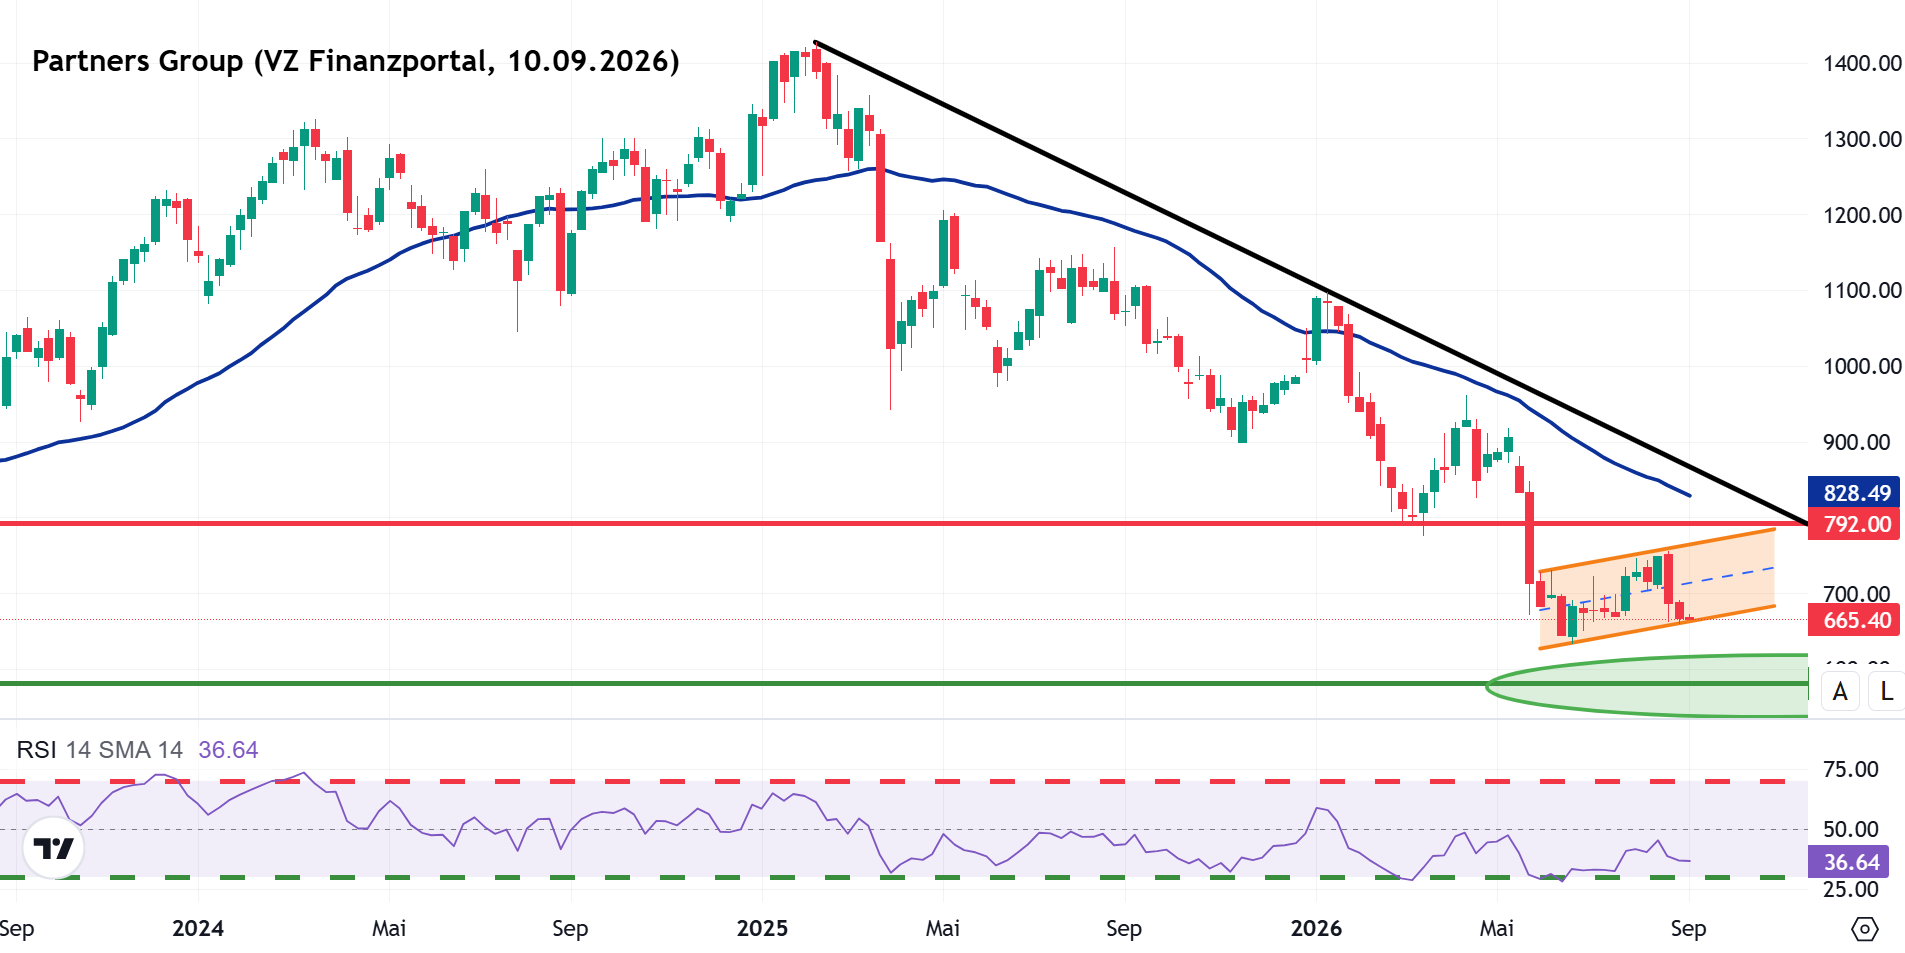
Die Fundamentaldaten liefern durchaus Hoffnungsschimmer. Die Rekordzuflüsse im ersten Halbjahr, die weitgehend ausgeräumten Sorgen um das Fundraising sowie die insgesamt konstruktiven Analystenschätzungen sprechen gegen ein grundsätzlich beschädigtes Geschäftsmodell. Der Aktienkurs spiegelt diesen Optimismus bislang allerdings nicht wider.
Charttechnisch befindet sich Partners Group weiterhin in einem intakten Abwärtstrend. Besonders auffällig ist die Erholung der vergangenen Wochen, die innerhalb einer leicht steigenden, aber typischerweise bärischen Flaggenformation verläuft. Solche Muster entstehen häufig als Zwischenkorrektur innerhalb eines übergeordneten Abwärtstrends und können auf eine weitere Abwärtsbewegung hindeuten.
Sollte die Aktie die untere Begrenzung dieser Formation nach unten verlassen, dürfte das Risiko eines Tests der langfristigen Unterstützungszone zunehmen. Diese verläuft aktuell im Bereich von rund 582 Franken und bildet eine seit Ende 2018 bestehende Unterstützungslinie. Ein Rücksetzer auf dieses Niveau würde zugleich ein neues Jahrestief bedeuten.
Der RSI notiert bereits im unteren neutralen Bereich. Kommt es zu einer weiteren Schwächephase, könnte der Indikator erneut in den überverkauften Bereich fallen. Für antizyklisch orientierte Anleger könnte eine solche Konstellation in Verbindung mit der langfristigen Unterstützung eine interessante Einstiegsgelegenheit eröffnen.
Für eine nachhaltige Verbesserung des Chartbilds reicht die jüngste Gegenbewegung dagegen noch nicht aus. Erst ein Ausbruch über die fallende Abwärtstrendlinie sowie über die Widerstandszone zwischen 790 und 800 Franken würde die Wahrscheinlichkeit erhöhen, dass die Aktie den mehrwöchigen Abwärtstrend tatsächlich hinter sich lässt. Bis dahin sollten Anleger trotz der ermutigenden fundamentalen Signale die Möglichkeit eines weiteren Rückschlags einkalkulieren.
Einordnung: Für wen ist Charttechnik relevant?
Charttechnische Analysen wie diese richten sich in erster Linie an Anlegerinnen und Anleger mit kürzerem Anlagehorizont oder an jene, die ihre Entscheide durch zusätzliche Marktsignale ergänzen möchten. Kursmarken helfen, das Chance-Risiko-Verhältnis einzuordnen; eine verlässliche Prognose ersetzen sie nicht, und bei einem Titel, dessen Bewegungen derzeit von fundamentalen Unsicherheiten getrieben werden, gilt das besonders.
Disclaimer: Alle Angaben ohne Gewähr. Bei den aufgezeigten Informationen handelt es sich um Werbung gemäss Art. 68 FIDLEG.